Domain gründungsprüfer.de kaufen?
Wir ziehen mit dem Projekt
gründungsprüfer.de um.
Sind Sie am Kauf der Domain
gründungsprüfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gründungsprüfer.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Microsoft 365 E5 Compliance (NCE)Microsoft 365 E5 Compliance (Microsoft Purview) ? Erweiterte Compliance- und Datenschutzlösungen für moderne Unternehmen Mit Microsoft 365 E5 Compliance setzen Unternehmen auf eine leistungsstarke Plattform, die Datenschutz, Risikominimierung und regulatorische Sicherheit in einer zentralen Lösung vereint. In einer Zeit, in der Daten zum wichtigsten Unternehmenswert geworden sind, gewinnen strukturierte Compliance-Strategien zunehmend an Bedeutung. Genau hier setzt Microsoft mit der Microsoft Purview Suite an ? einer intelligenten Weiterentwicklung von E5 Compliance. Besonders effektiv wird die Lösung in Kombination mit bestehenden Microsoft-Umgebungen. Unternehmen, die bereits Microsoft 365 E3 einsetzen, können ihre Sicherheits- und Compliance-Funktionen gezielt durch das Microsoft 365 E5 Compliance Add-on erweitern und so ihre IT-Infrastruktur flexibel und skalierbar ausbauen. Was i...148,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
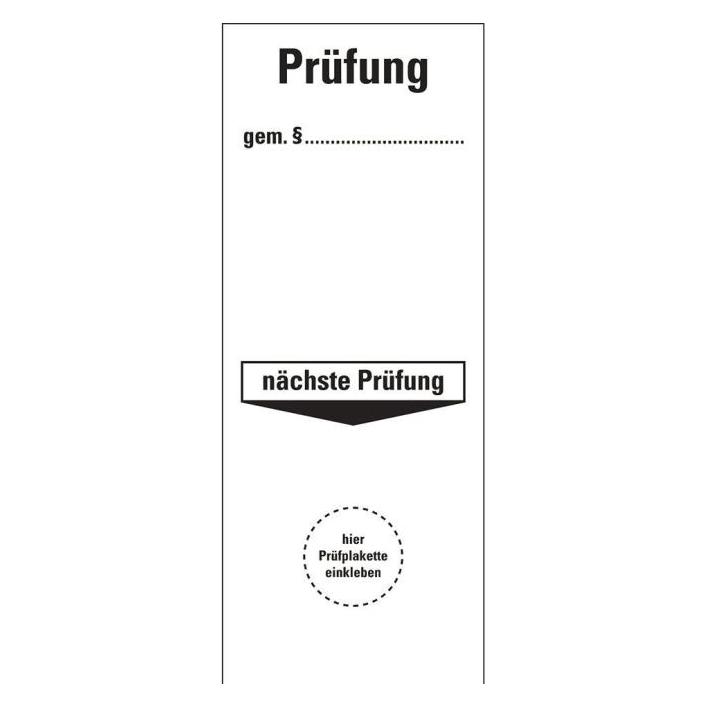
Grundetikett Prüfung gemäß §...Nächster Prüfung, Folie, ablösbar, 40x100mm, 40/HeftGrundetikett Prüfung gemäß §...nächste Prüfung, für Prüfplaketten bis 35 mm Durchmesser, für den Innen- und Außeneinsatz, Material: ablösbare Folie, temperaturbeständig von -40 bis +80°C, resistent gegen viele Chemikalien, Format: 40 x 100 mm, 1...66,34 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 E5 Compliance - NPO (NCE)Microsoft 365 E5 Compliance - NPO (NCE) jetzt für gemeinnützige Organisationen verfügbar Microsoft 365 E5 Compliance - NPO (NCE) ermöglicht professionelles Compliance-Management ohne hohe Investitionen. Nonprofit-Organisationen stehen vor der Herausforderung, Datenschutzanforderungen wie die DSGVO zu erfüllen, während ihre IT-Ressourcen begrenzt sind. Diese spezialisierte Lizenz erweitert die Microsoft-Umgebung um hochentwickelte Compliance-, Audit- und Governance-Funktionen. Dabei erhalten Organisationen Zugriff auf Tools wie Advanced eDiscovery , Insider Risk Management, Information Protection und erweiterte Audit-Funktionen. Dieser Artikel erklärt die Funktionen der E5 Compliance-Lizenz, zeigt die Vorteile für gemeinnützige Organisationen auf und erläutert den Kaufprozess sowie die Integration in bestehende Microsoft 365-Umgebungen. Microsoft 365 E5 Compliance für NPOs: Was bietet ...67,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Xerox Serviceverlängerung um 2 weitere Jahre (insg. 3 Jahre in Verbindung mit 1 Jahr Garantie). Kann in den ersten 90 Tagen nach Erwerb des Produktes abgeschlossen werdenAuf einen Blick Unterstützte SprachenMehrsprachig Anzahl Lizenzen1 Lizenz(en) Zeitraum2 Jahr(e) Durchführung von Reparaturen vor Ortja KompatibilitätXerox VersaLink C625 Colour Multifunction Printer Alle technischen Daten anzeigen (5 Angaben) MerkmaleUnterstützte SprachenMehrsprachigAnzahl Lizenzen1 Lizenz(en)Zeitraum2 Jahr(e)Durchführung von Reparaturen vor OrtJaKompatibilitätXerox VersaLink C625 Colour Multifunction Printer Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.360,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox Garantieverlängerung um 2 weitere Jahre mit Vor-Ort-Kundendienst (insgesamt 3 Jahre in Verbindung mit 1 Jahr Garantie). Kann in den ersten 90 Tagen nach Erwerb des Produktes abgeschlossen werdenAuf einen Blick Unterstützte SprachenMehrsprachig Anzahl Lizenzen1 Lizenz(en) Zeitraum2 Jahr(e) Durchführung von Reparaturen vor Ortja KompatibilitätXerox VersaLink B415 Multifunction Printer Alle technischen Daten anzeigen (5 Angaben) MerkmaleUnterstützte SprachenMehrsprachigAnzahl Lizenzen1 Lizenz(en)Zeitraum2 Jahr(e)Durchführung von Reparaturen vor OrtJaKompatibilitätXerox VersaLink B415 Multifunction Printer Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.257,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft 365 E5 Compliance (NCE)Microsoft 365 E5 Compliance (Microsoft Purview) ? Erweiterte Compliance- und Datenschutzlösungen für moderne Unternehmen Mit Microsoft 365 E5 Compliance setzen Unternehmen auf eine leistungsstarke Plattform, die Datenschutz, Risikominimierung und regulatorische Sicherheit in einer zentralen Lösung vereint. In einer Zeit, in der Daten zum wichtigsten Unternehmenswert geworden sind, gewinnen strukturierte Compliance-Strategien zunehmend an Bedeutung. Genau hier setzt Microsoft mit der Microsoft Purview Suite an ? einer intelligenten Weiterentwicklung von E5 Compliance. Besonders effektiv wird die Lösung in Kombination mit bestehenden Microsoft-Umgebungen. Unternehmen, die bereits Microsoft 365 E3 einsetzen, können ihre Sicherheits- und Compliance-Funktionen gezielt durch das Microsoft 365 E5 Compliance Add-on erweitern und so ihre IT-Infrastruktur flexibel und skalierbar ausbauen. Was i...148,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundetikett Prüfung gemäß §...Nächster Prüfung, Folie, ablösbar, 40x100mm, 40/HeftGrundetikett Prüfung gemäß §...nächste Prüfung, für Prüfplaketten bis 35 mm Durchmesser, für den Innen- und Außeneinsatz, Material: ablösbare Folie, temperaturbeständig von -40 bis +80°C, resistent gegen viele Chemikalien, Format: 40 x 100 mm, 1...66,34 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Microsoft 365 E5 Compliance - NPO (NCE)Microsoft 365 E5 Compliance - NPO (NCE) jetzt für gemeinnützige Organisationen verfügbar Microsoft 365 E5 Compliance - NPO (NCE) ermöglicht professionelles Compliance-Management ohne hohe Investitionen. Nonprofit-Organisationen stehen vor der Herausforderung, Datenschutzanforderungen wie die DSGVO zu erfüllen, während ihre IT-Ressourcen begrenzt sind. Diese spezialisierte Lizenz erweitert die Microsoft-Umgebung um hochentwickelte Compliance-, Audit- und Governance-Funktionen. Dabei erhalten Organisationen Zugriff auf Tools wie Advanced eDiscovery , Insider Risk Management, Information Protection und erweiterte Audit-Funktionen. Dieser Artikel erklärt die Funktionen der E5 Compliance-Lizenz, zeigt die Vorteile für gemeinnützige Organisationen auf und erläutert den Kaufprozess sowie die Integration in bestehende Microsoft 365-Umgebungen. Microsoft 365 E5 Compliance für NPOs: Was bietet ...67,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gründung einer psychotherapeutischen PraxisGründung einer psychotherapeutischen Praxis , Wenn angehende Therapeut:innen ihre eigene Praxis eröffnen, brauchen sie nicht nur eine gute fachliche Ausbildung, sondern auch umfangreiches Know-how zu Betriebsführung, Akquise, zur Einhaltung verschiedener berufsspezifischer Kodizes und nicht zuletzt Wissen über die professionelle Zusammenarbeit mit verschiedenen Berufsgruppen. Damit die hohe Motivation nicht gleich zu Beginn getrübt wird, soll dieses Buch in wichtigen Fragen bei der Gründung einer eigenen Praxis behilflich sein. In chronologischer Reihenfolge werden Themen wie "Schritte vor Eröffnung der Praxis", "Start der Arbeit", "Im Verlauf der Tätigkeit" sowie "Arbeit mit spezifischen Gruppen" behandelt und bieten zusammen einen übersichtlichen und hilfreichen Leitfaden für den Start in die Selbstständigkeit. Die Beitragsautorinnen Helene Drexler, Sabine Dungl-Nemetz, Petra Ehart, Doris Fischer-Danzinger, Barbara Gawel, Sandra Hren, Doris Kisser, Andrea Legerer-Bratengeyer, Karin Matuszak-Luss, Brigitta Mühlbacher, Susanne Pointner und Karin Steinert sind (teilweise lehrende) Existenzanalytikerinnen, die selbst langjährig in selbstständiger Praxis tätig sind und entsprechende Expertise für ihre Beiträge mitbringen. , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 202305, Produktform: Kartoniert, Redaktion: Drexler, Helene, Seitenzahl/Blattzahl: 254, Abbildungen: schwarz-weiße Abbildungen, Keyword: Akquise; Andrea Legerer-Bratengeyer; Barbara Gawel; Betriebsführung; Brigitta Mühlbacher; Doris Fischer-Danzinger; Doris Kisser; Gründung; Helene Drexler; Karin Matuszak-Luss; Karin Steinert; Kodizes; Petra Ehart; Praxisgründung; Psychotherapeut; Psychotherapeutin; Psychotherapie; Psychtherapeutische Praxis; Richtlinien für Psychotherapie; Sabine Dungl-Nemetz; Sandra Hren; Selbstständigkeit; Susanne Pointner, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 147, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.